1800.6083


EPR là gì? Tìm hiểu cơ chế tại Việt Nam năm 2026
Sự gia tăng chất thải từ hoạt động sản xuất và tiêu dùng đang tạo áp lực lớn lên môi trường, đặt ra yêu cầu phân định rõ trách nhiệm của doanh nghiệp trong quản lý sản phẩm sau tiêu dùng. Trước thực trạng đó, cơ chế EPR (trách nhiệm mở rộng của nhà sản xuất) được triển khai nhằm thúc đẩy thu gom, tái chế và xử lý chất thải. Vậy EPR là gì, doanh nghiệp sản xuất, nhập khẩu cần thực hiện những trách nhiệm nào và mức đóng góp tài chính được xác định ra sao? Cùng tìm hiểu các quy định quan trọng về EPR tại Việt Nam trong bài viết dưới đây.
1. EPR là gì?
EPR (Extended Producer Responsibility) là cơ chếvề trách nhiệm mở rộng của nhà sản xuất, nhập khẩu. Theo đó, doanh nghiệp phải chịu trách nhiệm đối với sản phẩm và bao bì trong suốt vòng đời, từ thiết kế, lựa chọn nguyên vật liệu, sản xuất, tiêu dùng đến thu gom, tái chế và xử lý sau khi thải bỏ.
► Tiến trình hình thành và phát triển cơ chế EPR tại Việt Nam
- Năm 2005: Luật Bảo vệ môi trường lần đầu đề cập đến trách nhiệm thu hồi một số sản phẩm sau tiêu dùng.
- Năm 2015: Quyết định 16/2015/QĐ-TTg quy định thu hồi, xử lý 5 nhóm sản phẩm thải bỏ: ắc quy và pin; thiết bị điện, điện tử; dầu nhớt; săm, lốp và phương tiện giao thông.
- Năm 2020: Luật Bảo vệ môi trường 2020 chính thức thiết lập cơ chế EPR tại Điều 54 và Điều 55, quy định trách nhiệm tái chế sản phẩm, bao bì và đóng góp tài chính hỗ trợ xử lý chất thải.
- Năm 2022: Nghị định 08/2022/NĐ-CP và Thông tư 02/2022/TT-BTNMT cụ thể hóa các quy định về đối tượng, phương thức và lộ trình thực hiện EPR.
- Năm 2025: Nghị định 05/2025/NĐ-CP và Thông tư 07/2025/TT-BTNMT tiếp tục hoàn thiện cơ chế, làm rõ đối tượng thực hiện, phương thức tái chế và định mức chi phí tái chế.
- Năm 2026: Nghị định 110/2026/NĐ-CP được ban hành ngày 01/04/2026, tiếp tục hoàn thiện quy định về trách nhiệm tái chế sản phẩm, bao bì và xử lý chất thải của nhà sản xuất, nhập khẩu.
Nhà sản xuất và nhà nhập khẩu không chỉ chịu trách nhiệm đối với sản phẩm trong quá trình sản xuất, kinh doanh mà còn phải thực hiện nghĩa vụ tái chế hoặc đóng góp tài chính để hỗ trợ xử lý chất thải phát sinh từ sản phẩm, bao bì
Xem thêm: ESG là gì? | Tìm hiểu 3 trụ cột chính
2. Bản chất của cơ chế EPR - Trách nhiệm mở rộng của nhà sản xuất
Bản chất của EPR là chuyển một phần trách nhiệm và chi phí quản lý chất thải từ xã hội sang các chủ thể đưa sản phẩm, bao bì ra thị trường. Cơ chế này dựa trên nguyên tắc người gây ô nhiễm phải trả tiền, đồng thời khuyến khích doanh nghiệp chủ động kiểm soát tác động môi trường ngay từ khâu thiết kế, sản xuất đến giai đoạn sau tiêu dùng.
- Mở rộng trách nhiệm của doanh nghiệp sau khi sản phẩm được tiêu thụ: Trách nhiệm của nhà sản xuất, nhập khẩu không kết thúc khi hàng hóa được bán ra thị trường. Doanh nghiệp còn phải thực hiện nghĩa vụ đối với sản phẩm, bao bì sau khi người tiêu dùng sử dụng, thông qua hoạt động tái chế, hỗ trợ xử lý chất thải.
- Gắn chi phí xử lý chất thải với chủ thể đưa sản phẩm ra thị trường: Thay vì để toàn bộ chi phí thu gom, tái chế và xử lý chất thải do ngân sách nhà nước hoặc cộng đồng gánh chịu, EPR yêu cầu doanh nghiệp có trách nhiệm tài chính tương ứng với sản phẩm, bao bì thuộc phạm vi điều chỉnh.
- Thúc đẩy thiết kế sản phẩm thân thiện với môi trường: Khi trách nhiệm tái chế và xử lý chất thải được tính đến trong hoạt động kinh doanh, doanh nghiệp có thêm động lực sử dụng vật liệu dễ tái chế, giảm bao bì không cần thiết, hạn chế vật liệu khó xử lý và cải tiến quy trình sản xuất theo hướng tiết kiệm tài nguyên.
- Thúc đẩy kinh tế tuần hoàn: EPR tạo điều kiện đưa vật liệu sau tiêu dùng trở lại chuỗi sản xuất thông qua hoạt động thu gom, phân loại và tái chế. Qua đó, giảm lượng chất thải phải xử lý, hạn chế khai thác tài nguyên nguyên sinh và nâng cao hiệu quả sử dụng nguyên liệu.
Lưu ý: EPR không phải là một loại thuế hoặc phí môi trường thông thường. Đây là cơ chế thực hiện trách nhiệm theo quy định pháp luật, trong đó doanh nghiệp có nghĩa vụ tái chế hoặc đóng góp tài chính tùy theo nhóm sản phẩm, bao bì và hình thức thực hiện được phép lựa chọn.
EPR là công cụ chính sách môi trường nhằm thúc đẩy chuyển đổi từ mô hình quản lý chất thải truyền thống sang kinh tế tuần hoàn, nâng cao hiệu quả sử dụng tài nguyên và giảm thiểu tác động tiêu cực đến môi trường
Xem thêm: CSR - Trách nhiệm xã hội của doanh nghiệp | 4 Nội dung chính
3. Trách nhiệm của doanh nghiệp sản xuất, nhập khẩu tại Việt Nam
3.1 Trách nhiệm tái chế sản phẩm, bao bì của tổ chức, cá nhân sản xuất, nhập khẩu
► Đối tượng áp dụng: Các tổ chức, cá nhân sản xuất, nhập khẩu sản phẩm, bao bì có giá trị tái chế phải thực hiện tái chế theo tỷ lệ và quy cách bắt buộc (trừ sản phẩm, bao bì xuất khẩu, tạm nhập, tái xuất hoặc sản xuất, nhập khẩu cho mục đích nghiên cứu, học tập, thử nghiệm) - Phụ lục I Nghị định 110/2026/NĐ-CP.
► Hình thức thực hiện: Doanh nghiệp được lựa chọn một trong hai hình thức thực hiện trách nhiệm tái chế
* Hình thức 1: Tổ chức tái chế sản phẩm, bao bì:
Doanh nghiệp có thể lựa chọn một hoặc kết hợp các phương thức sau:
- Tự tổ chức thu hồi và tái chế sản phẩm, bao bì thải bỏ thông qua cơ sở tái chế do mình đầu tư.
- Ký hợp đồng với đơn vị tái chế có giấy phép môi trường phù hợp.
- Ủy quyền cho đơn vị tổ chức trách nhiệm tái chế (PRO) thực hiện nghĩa vụ.
- Kết hợp các phương thức trên để đáp ứng tỷ lệ tái chế bắt buộc.
* Hình thức 2: Đóng góp tài chính hỗ trợ tái chế
- Doanh nghiệp đóng góp tài chính vào Quỹ Bảo vệ môi trường Việt Nam, nguồn kinh phí này được sử dụng để hỗ trợ các đơn vị tái chế.
- Doanh nghiệp lựa chọn hình thức đóng góp tài chính không phải đăng ký kế hoạch và báo cáo kết quả tái chế như trường hợp trực tiếp tổ chức tái chế.
► Kê khai & Quản lý: Phải đăng ký kế hoạch tái chế và báo cáo kết quả tái chế hằng năm gửi về Bộ Tài nguyên và Môi trường. Các nguồn đóng góp tài chính phải đảm bảo minh bạch, đúng khối lượng và sử dụng đúng mục đích hỗ trợ tái chế.
3.2 Trách nhiệm thu gom, xử lý chất thải của tổ chức, cá nhân sản xuất, nhập khẩu
► Đối tượng áp dụng: Tổ chức, cá nhân sản xuất, nhập khẩu sản phẩm, bao bì chứa chất độc hại, khó có khả năng tái chế hoặc gây khó khăn cho thu gom, xử lý - Phụ lục II Nghị định 110/2026/NĐ-CP.
► Hình thức tài chính: Phải đóng góp tài chính vào Quỹ Bảo vệ môi trường Việt Nam; mức đóng được xác định dựa trên khối lượng hoặc đơn vị sản phẩm, bao bì phát sinh.
► Mục đích sử dụng nguồn quỹ hỗ trợ:
- Thu gom, vận chuyển, xử lý chất thải rắn sinh hoạt phát sinh từ hộ gia đình, cá nhân.
- Nghiên cứu, phát triển công nghệ, kỹ thuật, sáng kiến xử lý chất thải rắn sinh hoạt.
- Thu gom, vận chuyển, xử lý bao bì chứa thuốc bảo vệ thực vật.
- Đảm bảo tiếp nhận, sử dụng đóng góp tài chính công khai, minh bạch theo quy định pháp luật.
Mức đóng góp được xác định theo khối lượng hoặc đơn vị sản phẩm, bao bì và quy định cụ thể tại Phụ lục II của Nghị định 110/2026/NĐ-CP.
3.3. Trách nhiệm kê khai, đăng ký và báo cáo
Ngoài trách nhiệm tái chế và xử lý chất thải, doanh nghiệp cần đảm bảo thực hiện các yêu cầu về kê khai, đăng ký và báo cáo theo quy định:
- Đối với doanh nghiệp tổ chức tái chế: Đăng ký kế hoạch tái chế và báo cáo kết quả tái chế hằng năm trên Hệ thống thông tin EPR quốc gia.
- Đối với doanh nghiệp lựa chọn đóng góp tài chính: Kê khai số tiền phải đóng góp hằng năm trên Hệ thống thông tin EPR quốc gia và nộp tiền vào Quỹ Bảo vệ môi trường Việt Nam.
- Đối với hoạt động tái chế: Lưu trữ hồ sơ, chứng từ thu gom, chuyển giao, tiếp nhận và tái chế sản phẩm, bao bì để chứng minh khối lượng thực hiện nghĩa vụ.
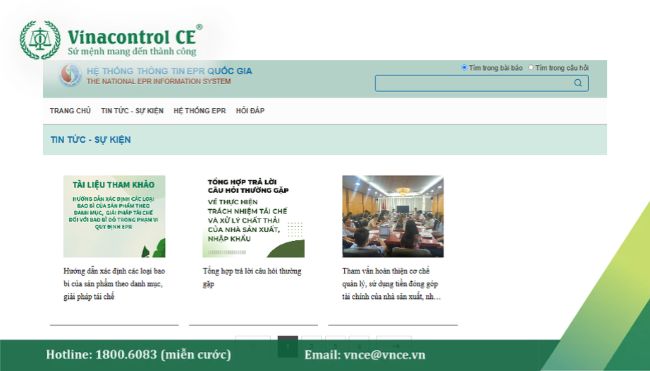
Doanh nghiệp phải chịu trách nhiệm trước pháp luật về tính chính xác của thông tin kê khai, báo cáo và các hồ sơ liên quan trên Hệ thống EPR Quốc gia
Xem thêm: Chứng nhận ISO 14001 | Hệ thống quản lý môi trường
4. Những trường hợp được miễn thực hiện trách nhiệm tái chế
Không phải tất cả doanh nghiệp sản xuất, nhập khẩu sản phẩm, bao bì tại Việt Nam đều thuộc diện phải thực hiện EPR. Luật Bảo vệ môi trường năm 2020 và Khoản 3 Điều 4 Nghị định 110/2026/NĐ-CP quy định một số đối tượng không phải thực hiện trách nhiệm tái chế gồm:
- Nhà sản xuất, nhập khẩu các sản phẩm, bao bì để xuất khẩu, tạm nhập, tái xuất hoặc sản xuất, nhập khẩu cho mục đích nghiên cứu, học tập, thử nghiệm theo quy định tại khoản 1 Điều 54 Luật Bảo vệ môi trường;
- Nhà sản xuất, nhập khẩu có tổng doanh thu từ các sản phẩm quy định tại khoản 2 Điều 4 Nghị định 110/2026/NĐ-CP dưới 30 tỷ đồng/năm;
- Nhà sản xuất đã đưa ra thị trường bao bì nhưng bao bì đó được chính nhà sản xuất đó thu hồi, đóng gói để tiếp tục đưa ra thị trường với tỷ lệ thu hồi, đóng gói bằng hoặc cao hơn tỷ lệ tái chế bắt buộc theo quy định tại Phụ lục số I ban hành kèm theo Nghị định này.
- Nhà sản xuất, nhập khẩu phương tiện giao thông đường bộ có trách nhiệm tái chế đối với phương tiện giao thông đường bộ do mình sản xuất, nhập khẩu được đưa ra thị trường từ ngày 01 tháng 01 năm 2027.
Doanh nghiệp sản xuất, nhập khẩu các sản phẩm, bao bì để xuất khẩu, tạm nhập, tái xuất được miễn thực hiện trách nhiệm tái chế
Xem thêm: Xuất khẩu tại chỗ là gì? | Hồ sơ từ A-Z
4. Lộ trình áp dụng cơ chế EPR tại Việt Nam
Cơ chế EPR được luật hóa tại Luật Bảo vệ môi trường năm 2020 và triển khai theo lộ trình đối với từng nhóm sản phẩm, bao bì. Các quy định hướng dẫn được hoàn thiện qua Nghị định 08/2022/NĐ-CP, Nghị định 05/2025/NĐ-CP và hiện nay là Nghị định 110/2026/NĐ-CP.
► Lộ trình triển khai
Bảng 1. Lộ trình triển khai và áp dụng EPR tại Việt Nam
|
Thời gian |
Nội dung triển khai |
|
01/01/2022 |
Luật Bảo vệ môi trường năm 2020 có hiệu lực, thiết lập cơ sở pháp lý cho EPR. |
|
01/01/2024 |
Bắt đầu thực hiện trách nhiệm tái chế đối với một số nhóm sản phẩm, bao bì theo lộ trình trước đây. |
|
01/01/2025 |
Mở rộng trách nhiệm tái chế đối với một số nhóm sản phẩm theo lộ trình quy định tại văn bản hướng dẫn trước đây. |
|
01/04/2026 |
Chính phủ ban hành Nghị định 110/2026/NĐ-CP, hoàn thiện quy định về trách nhiệm tái chế và xử lý chất thải. |
|
25/05/2026 |
Nghị định 110/2026/NĐ-CP chính thức có hiệu lực. |
|
01/01/2027 |
Bắt đầu áp dụng trách nhiệm tái chế đối với phương tiện giao thông đường bộ được sản xuất, nhập khẩu và đưa ra thị trường từ thời điểm này. |
|
Năm 2029 |
Lần điều chỉnh đầu tiên đối với tỷ lệ tái chế bắt buộc, theo chu kỳ 3 năm. |
|
Năm 2031 |
Lần điều chỉnh đầu tiên đối với mức đóng góp tài chính hỗ trợ xử lý chất thải, theo chu kỳ 5 năm. |
► Thời hạn thực hiện nghĩa vụ hằng năm
Theo Nghị định 110/2026/NĐ-CP, các doanh nghiệp thuộc diện áp dụng cần nắm vững các mốc thời gian:
- Trước ngày 01/04: Doanh nghiệp thực hiện đăng ký kế hoạch và báo cáo kết quả tái chế của năm liền trước; trường hợp lựa chọn đóng góp tài chính thì kê khai số tiền phải nộp của năm liền trước.
- Trước ngày 20/04: Doanh nghiệp hoàn thành việc nộp tiền đóng góp tài chính hỗ trợ tái chế hoặc hỗ trợ xử lý chất thải vào Quỹ Bảo vệ môi trường Việt Nam.
Doanh nghiệp cần chủ động theo dõi khối lượng sản phẩm, bao bì đưa ra thị trường trong từng năm để xác định nghĩa vụ, chuẩn bị hồ sơ và thực hiện đúng thời hạn
Xem thêm: PEFC-CoC | Chứng nhận chuỗi hành trình sản phẩm
5. Xác định mức đóng góp tài chính theo cơ chế EPR
Mức đóng góp tài chính là nội dung doanh nghiệp cần quan tâm khi thực hiện nghĩa vụ EPR. Theo Nghị định 110/2026/NĐ-CP, mức đóng được xác định tùy thuộc vào nhóm sản phẩm, bao bì và loại trách nhiệm mà doanh nghiệp phải thực hiện. Đồng thời, doanh nghiệp cần phân biệt đóng góp để hỗ trợ hoạt động tái chế theo Điều 8 và đóng góp để hỗ trợ hoạt động xử lý chất thải theo Điều 9 của Nghị định 110/2026/NĐ-CP.
5.1. Mức đóng góp tài chính hỗ trợ tái chế sản phẩm, bao bì
Đối với doanh nghiệp lựa chọn hình thức đóng góp tài chính thay cho việc trực tiếp tổ chức tái chế, số tiền phải nộp được xác định theo công thức:
F = R× V× Fs
Trong đó:
- F: Tổng số tiền doanh nghiệp phải đóng góp theo từng sản phẩm, bao bì (đồng).
- R: Tỷ lệ tái chế bắt buộc của từng nhóm sản phẩm, bao bì (%) - quy định tại Phụ lục I Nghị định 110/2026/NĐ-CP
- V: Khối lượng sản phẩm, bao bì được sản xuất, nhập khẩu và đưa ra thị trường trong năm thực hiện trách nhiệm (kg).
- Fs: Mức đóng góp tài chính trên một đơn vị khối lượng sản phẩm, bao bì (đồng/kg) - do Bộ trưởng Bộ Nông nghiệp và Môi trường ban hành đối với từng nhóm sản phẩm, bao bì.
Bảng 1. Tỷ lệ tái chế bắt buộc theo sản phẩm, bao bì
|
TT |
Nhóm sản phẩm, bao bì |
Tỷ lệ tái chế bắt buộc |
Quy cách tái chế bắt buộc |
|
A. BAO BÌ |
|||
|
1 |
A.1.1. Bao bì giấy, carton (bao gồm cả giấy hoặc carton tráng phủ là giấy hoặc carton được tráng phủ một hoặc hai mặt mà không mất đi nhận dạng là giấy, carton) |
20% |
- Sản xuất bột giấy thương phẩm - Sản xuất bao bì hoặc sản phẩm cụ thể |
|
2 |
A.1.2. Bao bì giấy hỗn hợp đa lớp (bao bì có từ 2 lớp trở lên trong đó có lớp giấy) |
15% |
|
|
3 |
A.2.1. Bao bì nhôm |
22% |
|
|
4 |
A.2.2. Bao bì sắt và kim loại khác |
20% |
|
|
5 |
A.3.1. Bao bì PET cứng |
22% |
|
|
6 |
A.3.2. Bao bì HDPE, LDPE, PP, PS cứng |
15% |
|
|
7 |
A.3.3. Bao bì EPS, PVC cứng và bao bì nhựa cứng khác (trừ nhựa phân hủy sinh học) |
10% |
|
|
8 |
A.3.4. Bao bì nhựa mềm (là loại bao bì có tính linh hoạt cao, dễ dàng uốn cong, co giãn và thay đổi hình dạng mà không làm mất tính toàn vẹn cấu trúc bao bì (ví dụ: các bao bì dệt từ sợi, màng co, túi nhựa linh hoạt))
|
10% |
|
|
9 |
A.4.1. Bao bì thủy tinh |
15% |
|
|
B. ẮC QUY VÀ PIN |
|
|
|
|
10 |
B.1.1. Ắc quy chì |
12% |
Tháo dỡ, phân loại, thu hồi vật liệu nhựa và sản xuất phôi chì |
|
11 |
B.1.2. Ắc quy các loại khác ắc quy chì |
8% |
Tháo dỡ, phân loại, thu hồi vật liệu nhựa và Lithium hoặc kim loại khác |
|
12 |
B.2.1. Pin sạc nhiều lần |
|
|
|
Pin sạc nhiều lần (trừ Pin Lithium, Pin Nickel-Metal Hydrid sử dụng cho phương tiện giao thông) |
8% |
||
|
Pin Lithium, Pin Nickel-Metal Hydrid sử dụng cho phương tiện giao thông |
0% |
||
|
C. DẦU NHỚT |
|
|
|
|
13 |
C.1.1. Dầu động cơ, dầu hộp số và bôi trơn |
|
|
|
15% |
||
|
0% |
||
|
D. SĂM, LỐP |
|
|
|
|
14 |
D.1.1. Săm, lốp cao su |
5% |
|
|
Đ. ĐIỆN - ĐIỆN TỬ (không bao gồm linh kiện, cụm linh kiện) |
|||
|
15 |
Đ.1.1. Tủ lạnh, tủ đông, điều hòa không khí, bếp điện, bếp từ, bếp hồng ngoại, lò nướng, lò vi sóng |
5% |
Tháo dỡ, phân loại, thu hồi theo từng loại vật liệu bao gồm kim loại, nhựa và các vật liệu khác |
|
16 |
Đ.1.2. Máy giặt, máy sấy quần áo, loa, âm ly |
9% |
|
|
17 |
Đ.2.1. Thiết bị màn hình: tivi, màn hình máy tính để bàn |
7% |
|
|
18 |
Đ.3.1. Máy tính bảng, máy tính xách tay, máy ảnh (kể cả đèn flash), máy quay phim |
9% |
|
|
19 |
Đ.3.2. Điện thoại di động |
15% |
|
|
20 |
Đ.4.1. Máy tính để bàn (không bao gồm màn hình), máy in, máy photocopy |
9% |
Tháo dỡ, phân loại, thu hồi theo từng loại vật liệu bao gồm kim loại, nhựa và các vật liệu khác |
|
21 |
Đ.5.1. Bóng đèn compact, bóng đèn huỳnh quang |
8% |
Tháo dỡ, phân loại, thu hồi phế liệu kim loại và xay nghiền bột, hạt thủy tinh làm nguyên liệu cho quá trình sản xuất khác (kể cả sản xuất gạch không nung, bê tông, cát nhân tạo) |
|
22 |
Đ.6.1. Tấm quang năng (còn gọi là pin năng lượng mặt trời) |
3% |
Tháo dỡ, phân loại, thu hồi phế liệu kim loại và xay nghiền bột, hạt thủy tinh làm nguyên liệu cho quá trình sản xuất khác (kể cả sản xuất gạch không nung, bê tông, cát nhân tạo) |
|
E. PHƯƠNG TIỆN GIAO THÔNG ĐƯỜNG BỘ |
|||
|
23 |
E.1.1. Ô tô chở hàng, ô tô chở hàng chuyên dùng; ô tô chở người có số người cho phép chở từ 09 người trở lên (không kể người lái xe), xe ô tô chở trẻ em mầm non, xe ô tô chở học sinh, xe chở hàng bốn bánh có gắn động cơ; xe chở người bốn bánh có gắn động cơ (loại có niên hạn sử dụng theo quy định của pháp luật về trật tự, an toàn giao thông đường bộ) |
0,5% |
Phá dỡ, phân loại, thu hồi theo từng loại vật liệu bao gồm kim loại, nhựa và các vật liệu khác để đưa đi tái chế (Được tái chế các loại ô tô khác để thực hiện trách nhiệm tái chế đối với nhóm sản phẩm này |
5.2. Mức đóng góp tài chính hỗ trợ hoạt động xử lý chất thải
Đối với nhóm sản phẩm, bao bì thuộc Phụ lục II Nghị định 110/2026/NĐ-CP, doanh nghiệp có trách nhiệm đóng góp tài chính để hỗ trợ hoạt động thu gom, vận chuyển và xử lý chất thải.
Mức đóng góp cụ thể được quy định theo từng loại sản phẩm, bao bì tại Phụ lục II. Cách xác định có thể dựa trên khối lượng, đơn vị sản phẩm hoặc doanh thu thuần tùy theo từng nhóm.
Bảng 2. Mức đóng góp tài chính để hỗ trợ hoạt động xử lý chất thải
|
TT |
Loại sản phẩm, bao bì |
Định dạng |
Dung tích/ kích thước |
Mức đóng góp hỗ trợ xử lý chất thải |
|
1 |
Bao bì của thuốc bảo vệ thực vật thành phẩm |
Chai, hộp nhựa |
Nhỏ hơn 500 ml |
50 đồng/cái |
|
Từ 500 ml trở lên |
100 đồng/cái |
|||
|
Bao, gói, túi nhựa |
Nhỏ hơn 100 g |
20 đồng/cái |
||
|
Từ 100 g đến dưới 500 g |
50 đồng/cái |
|||
|
Từ 500 g trở lên |
100 đồng/cái |
|||
|
Chai, bình thủy tinh |
Nhỏ hơn 500 ml |
150 đồng/cái |
||
|
Từ 500 ml trở lên |
250 đồng/cái |
|||
|
Chai, lọ, bình, hộp kim loại |
Nhỏ hơn 500 ml |
150 đồng/cái |
||
|
Từ 500 ml trở lên |
250 đồng/cái |
|||
|
2 |
Pin dùng một lần |
Tất cả |
Tất cả |
1% doanh thu thuần của sản phẩm |
|
3 |
Tã lót, bỉm, băng vệ sinh, khăn ướt dùng một lần |
Tất cả |
Tất cả |
1% doanh thu thuần của sản phẩm |
|
4 |
Kẹo cao su |
Tất cả |
Tất cả |
1% doanh thu thuần của sản phẩm |
|
5 |
Thuốc lá điếu |
Tất cả |
Tất cả |
60 đồng/20 điếu |
|
6 |
Sản phẩm có thành phần nhựa: |
|
|
|
|
6.1 |
Sản phẩm nhựa sử dụng một lần: Khay, hộp chứa đựng thực phẩm, bát, đũa, ly, cốc, dao, thìa, dĩa, ống hút, dụng cụ ăn uống khác; màng bọc thực phẩm |
Tất cả |
Tất cả |
1.500 đồng/1kg nhựa được sử dụng |
|
6.2 |
Bóng bay, băng keo dán, tăm bông tai, tăm chỉ kẽ răng, bàn chải đánh răng, lược, dao cạo râu dùng một lần |
Tất cả |
Tất cả |
|
|
6.3 |
Quần, áo, mũ, tất, găng tay |
Tất cả |
Tất cả |
|
|
6.4 |
Túi xách, cặp sách, ví, dây lưng, giày, dép |
Tất cả |
Tất cả |
|
|
6.5 |
Đồ chơi trẻ em |
Tất cả |
Tất cả |
|
|
6.6 |
Giường, đệm, thảm |
Tất cả |
Tất cả |
|
|
6.7 |
Vật liệu xây dựng có thành phần nhựa tổng hợp resin (bao gồm: Epoxy resin - AB; Polyurethane Resin - PU; Polyester Resin; Acrylic Resin): sơn; vật liệu chống thấm; vật liệu ốp, dán; vật liệu cách nhiệt, cách âm; |
Tất cả |
Tất cả |
|
|
6.8 |
Túi ni lông khó phân hủy sinh học (là túi nhựa mỏng, có hoặc không có quai xách, được sử dụng để đựng hàng hóa, bao gồm cả thực phẩm, tại điểm bán lẻ hoặc phục vụ nhu cầu sinh hoạt của cá nhân, hộ gia đình, không có khả năng tự phân hủy sinh học theo quy định của pháp luật về bảo vệ môi trường, không bao gồm túi ni lông đựng chất thải sinh hoạt do chính quyền địa phương quy định) |
Tất cả |
Kích thước nhỏ hơn 50 cm x 50 cm và độ dày một lớp màng nhỏ hơn 50 µm |
Bên cạnh đó, theo khoản 5 Điều 9 Nghị định 110/2026/NĐ-CP, mức đóng góp tài chính hỗ trợ xử lý chất thải được điều chỉnh theo chu kỳ 5 năm một lần. Mỗi lần điều chỉnh không vượt quá 15% mức đóng góp của chu kỳ liền trước; lần thay đổi đầu tiên bắt đầu vào năm 2031.
5.3. Một số lưu ý khi xác định mức đóng góp EPR
Để xác định đúng nghĩa vụ tài chính, doanh nghiệp cần lưu ý:
-
Xác định chính xác sản phẩm, bao bì thuộc Phụ lục I hay Phụ lục II Nghị định 110/2026/NĐ-CP.
-
Thống kê khối lượng, số lượng hoặc doanh thu của sản phẩm, bao bì thực tế đưa ra thị trường Việt Nam trong năm.
-
Đối chiếu tỷ lệ tái chế bắt buộc, mức Fs hoặc mức đóng góp cụ thể tương ứng với từng nhóm sản phẩm.
-
Kiểm tra điều kiện miễn trừ trước khi kê khai và thực hiện nghĩa vụ.
-
Theo dõi thời hạn kê khai, nộp tiền và lưu trữ hồ sơ chứng minh số liệu đã kê khai.
Đặc biệt, doanh nghiệp cần tránh nhầm lẫn giữa khoản đóng góp tài chính hỗ trợ tái chế và khoản đóng góp tài chính hỗ trợ xử lý chất thải. Hai khoản này có đối tượng áp dụng, mục đích sử dụng và phương pháp xác định mức đóng khác nhau.
Cơ chế EPR là một trong những chính sách quan trọng nhằm thúc đẩy kinh tế tuần hoàn, giảm thiểu ô nhiễm môi trường và nâng cao trách nhiệm của doanh nghiệp đối với sản phẩm sau tiêu dùng. Hy vọng bài viết trên có thể giúp các doanh nghiệp cập nhật kịp thời các thông tin về cơ chế EPR tại Việt Nam. Mọi yêu cầu về dịch vụ của Vinacontrol CE, Quý khách hàng vui lòng liên hệ Hotline miễn phí 1800.6083, email vnce@vnce.vn hoặc chat ngay với chuyên viên để được hỗ trợ tốt nhất!
Tin khác

Giảm phát thải khí nhà kính trong công nghiệp | 6 giải pháp thực thi
Phân tích các giải pháp giảm phát thải khí nhà kính trong công nghiệp giúp...

Hạn ngạch phát thải khí nhà kính là gì? Chi tiết cơ chế trao đổi và nộp trả
Tìm hiểu hạn ngạch phát thải khí nhà kính là gì, doanh nghiệp nào phải áp...

Hướng dẫn phân loại rác thải y tế | Quy định pháp lý
Rác thải y tế là mọi rác thải phát sinh từ hoạt động của cơ sở y tế, bao gồm:...
Bệnh nghề nghiệp là gì? Tính trợ cấp BHXH tự động
Bệnh nghề nghiệp là bệnh phát sinh do điều kiện lao động có hại của nghề...
TPM là gì? Cơ hội và thách thức khi áp dụng Total Productive Maintenance cho doanh nghiệp hiện đại
TPM – viết tắt của Total Productive Maintenance – là hệ thống quản lý bảo trì...
PPE là gì? Phân loại 11 nhóm PPE trong an toàn lao động
PPE (Personal Protective Equipment) là thiết bị, phương tiện hoặc trang phục...
USDA là gì? Tiêu chuẩn chứng nhận hữu cơ Hoa Kỳ
USDA là viết tắt của United States Department of Agriculture – Bộ Nông nghiệp...
Logo VietGAP là gì? Hướng dẫn sử dụng đúng chuẩn theo quy định mới nhất
Logo VietGAPlà biểu tượng được cấp cho các tổ chức, cá nhân sản xuất nông sản...
Phúc lợi động vật là gì? | Tìm hiểu mô hình 5 không và 5 lĩnh vực
Phúc lợi động vật được là cách một động vật phản ứng với các điều kiện mà nó...

Chứng nhận BAP là gì? Tiêu chuẩn thực hành nuôi thuỷ sản
Chứng nhận BAP (Best Aquaculture Practices) là một chương trình chứng nhận...

Liên hệ với chúng tôi